025-57578887


-
石城涉外
随着越来越多国内企业扬帆出海开展跨境经营,不少企业会涉及空运、海运等国际运输业务。在开展境外业务的过程中,要准确把握不同国家和地区在空运、海运业务上的税收待遇,能够帮助企业有效避免双重征税,降低跨境经营税负。本文结合税收协定与国内税收法律法规,梳理国际运输收入税收规则以及企业常见涉税风险,为对外经营企业提供涉税提示。
一
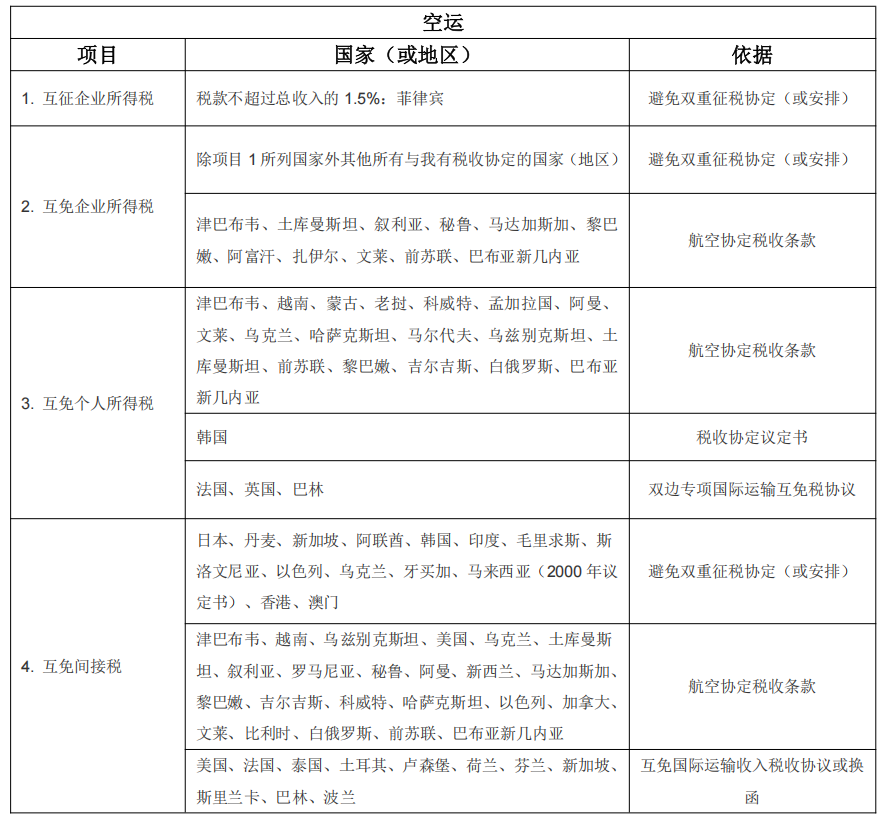
我国对外签订的税收协定(安排)关于国际运输收入税收处理情况(详见下表)
掌握国际运输业务的协定税收待遇,能够帮助企业合理享受税收优惠,但企业也不能忽视日常涉税操作中的各类合规红线,企业对外经营过程中需要重点规避的以下风险。
第一,要防范未按时申报带来的合规风险
《中华人民共和国税收征收管理法》第六十二条规定:纳税人未按照规定的期限办理纳税申报和报送纳税资料的,或者扣缴义务人未按照规定的期限向税务机关报送代扣代缴、代收代缴税款报告表和有关资料的,由税务机关责令限期改正,可以处二千元以下的罚款;情节严重的,可以处二千元以上一万元以下的罚款。
《中华人民共和国企业所得税法》第三十九条规定:依照本法第三十七条、第三十八条规定应当扣缴的所得税,扣缴义务人未依法扣缴或者无法履行扣缴义务的,由纳税人在所得发生地缴纳。纳税人未依法缴纳的,税务机关可以从该纳税人在中国境内其他收入项目的支付人应付的款项中,追缴该纳税人的应纳税款。
第二,杜绝虚假申报的涉税违法行为
《中华人民共和国税收征收管理法》第六十三条的规定:纳税人伪造、变造、隐匿、擅自销毁账簿、记账凭证,或者在账簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。
《中华人民共和国税收征收管理法》第六十四条规定:纳税人、扣缴义务人编造虚假计税依据的,由税务机关责令限期改正,并处五万元以下的罚款。
纳税人不进行纳税申报,不缴或者少缴应纳税款的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款。
第三,警惕不缴或者少缴税款的法律风险
《中华人民共和国税收征收管理法》第六十八条规定:纳税人、扣缴义务人在规定期限内不缴或者少缴应纳或者应解缴的税款,经税务机关责令限期缴纳,逾期仍未缴纳的,税务机关除依照本法第四十条的规定采取强制执行措施追缴其不缴或者少缴的税款外,可以处不缴或者少缴的税款百分之五十以上五倍以下的罚款。
《中华人民共和国税收征收管理法》第六十九条规定:扣缴义务人应扣未扣、应收而不收税款的,由税务机关向纳税人追缴税款,对扣缴义务人处应扣未扣、应收未收税款百分之五十以上三倍以下的罚款。
第四,不得逃避税务检查
《中华人民共和国税收征收管理法》第七十条规定:纳税人、扣缴义务人逃避、拒绝或者以其他方式阻挠税务机关检查的,由税务机关责令改正,可以处一万元以下的罚款;情节严重的,处一万元以上五万元以下的罚款。
《中华人民共和国税收征收管理法实施细则》第九十六条规定:纳税人、扣缴义务人有下列情形之一的,依照税收征管法第七十条的规定处罚:(一)提供虚假资料,不如实反映情况,或者拒绝提供有关资料的;(二)拒绝或者阻止税务机关记录、录音、录像、照相和复制与案件有关的情况和资料的;(三) 在检查期间,纳税人、扣缴义务人转移、隐匿、销毁有关资料的;(四)有不依法接受税务检查的其他情形的。
第五,高度重视海外涉税风险
关注境外缴纳税款情况,已缴纳税款用于境外所得抵免需符合要求,以下 在境外缴纳的税款在我国年度企业所得税汇算清缴时不能抵免:(1)按照境外所得税法律及相关规定属于错缴或错征的境外所得税税款;(2)按照税收协定规定不应征收的境外所得税税款;(3)因少缴或迟缴境外所得税而追加的利息、滞纳金或罚款;(4)境外所得税纳税人或者其利害关系人从境外征税主体得到实际返还或补偿的境外所得税税款;(5)按照我国企业所得税法及其实施条例规定,已经免征我国企业所得税的境外所得负担的境外所得税税款;(6)按照国务院财政、税务主管部门有关规定已经从企业境外应纳税所得额中扣除的境外所得税税款。
“走出去”企业应充分认识海外经营税收监管环境的差异,做好税收尽职调查和有关计划,控制涉税风险。建议从事国际运输的“走出去”纳税人在实际遇到纳税申报、税收优惠申请、税收协定待遇申请、转让定价调整、税务稽查等问题时,及时向当地主管税务机关或专业机构咨询,以规避不必要的税收风险及由此带来的损失。此外,若“走出去”企业认为税收协定缔约对方所采取的措施,已经或将会导致不符合税收协定所规定的征税行为,可以依据《税收协定相互协商程序实施办法》的规定,向省级税务机关书面提出申请,请求税务总局与缔约对方主管当局通过相互协商程序解决有关问题。企业应在税收协定规定的期限内提交《启动税收协定相互协商程序申请表》及相关资料。对于因特别纳税调查调整(如转让定价调整)引起的国际重复征税,还可依据《特别纳税调查调整及相互协商程序管理办法》申请启动相互协商程序,请求相应调整。
来源:国家税务总局